Diversifier son patrimoine grâce à l’immobilier locatif sans concentrer tous ses risques
Un investissement locatif peut créer des revenus complémentaires, préparer la retraite et donner accès à l’effet de levier du crédit. Mais il ne diversifie réellement un patrimoine que s’il évite une concentration excessive sur une ville, un type de logement, un profil de locataire ou une fiscalité unique. L’objectif n’est donc pas d’accumuler les biens, mais de construire une allocation cohérente avec votre budget, votre horizon d’investissement et votre besoin de liquidité.
Commencer par définir le rôle de l’immobilier dans votre patrimoine
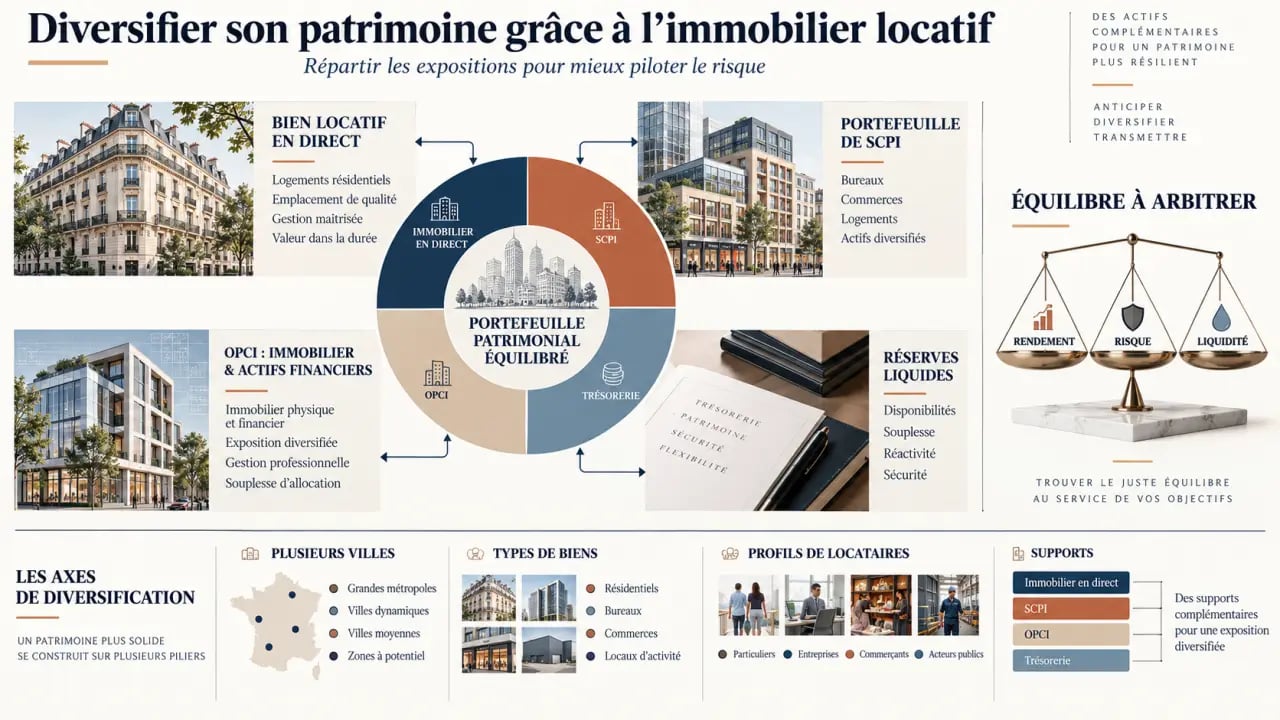
L’immobilier locatif ne doit pas absorber toute votre épargne disponible. Un bien se revend rarement rapidement, supporte des frais d’acquisition et peut connaître une vacance locative, des travaux importants ou une baisse de valeur. Conservez une épargne de précaution et maintenez, selon votre situation, une exposition à d’autres actifs plus liquides, comme les liquidités, l’assurance-vie ou les placements financiers. La diversification immobilière ne remplace donc pas une diversification patrimoniale plus large.
Votre stratégie dépend ensuite de la priorité retenue : générer un revenu à court terme, augmenter progressivement un capital, réduire votre imposition sous conditions, préparer une transmission ou disposer de loyers à la retraite. Un jeune actif avec une forte capacité d’emprunt n’a pas les mêmes arbitrages qu’un futur retraité recherchant surtout la simplicité de gestion. L’horizon de placement, le patrimoine déjà détenu et la tolérance au risque orientent aussi le choix du support.
Répartir les risques entre bien direct et pierre papier
Le bien détenu en direct : contrôle et contraintes
Appartement, maison, parking, local commercial ou colocation : l’achat en direct donne la main sur le choix du bien, les travaux et le locataire. Il permet aussi de financer une acquisition à crédit et de choisir précisément le type de location. En contrepartie, le patrimoine reste concentré sur une adresse, une copropriété et un marché local. Un impayé, une vacance ou un ravalement peuvent alors peser directement sur la trésorerie.
La qualité de l’emplacement doit être examinée au-delà du prix d’achat. Le bassin d’emploi, les transports, les universités, les commerces, le niveau des loyers, la vacance locative et la performance énergétique influencent la facilité de location. Le profil des occupants compte aussi : une petite surface peut répondre aux besoins d’étudiants ou de jeunes actifs, tandis qu’une maison ou un grand appartement s’adresse davantage aux familles ou à la colocation.
SCPI et OPCI : mutualiser sans gérer au quotidien
Les SCPI donnent accès à un portefeuille de biens et de locataires géré par une société de gestion. Elles peuvent compléter un achat en direct et élargir l’exposition à d’autres secteurs ou zones géographiques. Les OPCI combinent immobilier, placements financiers et liquidités. Ces supports évitent la gestion quotidienne d’un logement, mais ils ne garantissent ni le capital ni les revenus et leur liquidité peut être limitée.
Comparez-les sur les frais, la stratégie d’investissement, la composition du portefeuille, la durée de détention envisagée et le mode de détention, notamment en assurance-vie. La possibilité de revendre des parts ne se compare pas automatiquement à celle d’un actif financier liquide. Le délai de sortie, la valeur des parts et le risque de perte en capital doivent entrer dans la décision.
| Support | Atout principal | Point de vigilance |
|---|---|---|
| Location directe | Maîtrise du bien et financement à crédit | Gestion, vacance et concentration locale |
| SCPI | Mutualisation des immeubles et des locataires | Frais, liquidité limitée et risque de perte |
| OPCI | Exposition immobilière complétée par des actifs financiers | Valeur fluctuante et horizon long |
Choisir une location et une structure adaptées à l’objectif
La location nue vise souvent des locataires plus stables et produit des revenus fonciers. La location meublée répond davantage aux étudiants, aux jeunes actifs ou aux besoins de mobilité. Sous le statut LMNP, les recettes relèvent des BIC et le régime réel peut permettre, sous conditions, de déduire des charges et d’amortir certains éléments. Le choix dépend du public ciblé, du temps consacré à la gestion et du revenu net recherché.
Le micro-foncier, le régime réel, le déficit foncier ou les dispositifs tels que Denormandie et Malraux demandent une vérification précise de leurs conditions. La fiscalité modifie directement la rentabilité nette et peut évoluer. Il faut donc éviter de retenir un dispositif uniquement pour son avantage fiscal, sans mesurer les contraintes de location, les travaux, la durée de détention et la fiscalité à la revente.
Une SCI peut faciliter la détention à plusieurs et organiser une transmission, mais elle ajoute des obligations juridiques, comptables et fiscales. Le démembrement et la nue-propriété répondent à une logique différente : accepter l’absence de revenus immédiats pour préparer une détention future. Avant de choisir un montage, il peut être utile de mieux investir sur soi avec real invest en clarifiant ses compétences, son temps disponible et son niveau de risque acceptable.
Calculer le rendement réel avant de signer
Le rendement brut rapporte le loyer annuel au prix d’achat. Il est insuffisant pour décider. La rentabilité nette retire notamment les charges non récupérables, la taxe foncière, l’assurance, les frais de gestion, l’entretien et les périodes sans locataire. La rentabilité nette-nette intègre en plus la fiscalité. Enfin, le cash-flow mesure ce qui reste chaque mois après loyers, charges et mensualité de crédit. Il met en évidence l’effort d’épargne réellement nécessaire.
Considérez chaque poste dans un budget de trésorerie global. Un défaut d’entretien, un ravalement voté ou deux mois de vacance peuvent réduire la part des loyers disponible pour couvrir le crédit. Ils peuvent aussi retarder le financement d’un second projet. Prévoyez une réserve dédiée aux travaux et aux périodes sans revenus pour transformer un calcul théorique en stratégie plus résistante.
- Intégrez le prix, les frais d’acquisition, les travaux et le mobilier éventuel.
- Testez un scénario avec un loyer réduit, une vacance locative ou une dépense imprévue.
- Vérifiez le taux d’endettement, l’apport et l’effort d’épargne supportable.
- Anticipez les règles de location liées au diagnostic de performance énergétique.
Sécuriser le portefeuille dans la durée
Une diversification progressive peut associer plusieurs profils de locataires, des quartiers différents ou une part de pierre papier à un bien détenu en direct. Elle ne remplace pas une gestion rigoureuse : sélection des dossiers, assurance adaptée, suivi des loyers, entretien préventif et contrôle des charges restent essentiels. Une agence réduit la charge opérationnelle, mais ses honoraires doivent figurer dans le calcul initial, au même titre que les éventuels frais d’assurance contre les impayés.
Enfin, réévaluez régulièrement la place de l’immobilier dans l’ensemble de votre patrimoine. Un arbitrage peut devenir pertinent lorsque le bien ne correspond plus à votre objectif, exige des travaux disproportionnés ou concentre trop de risques sur une même zone. Pour un projet impliquant crédit, fiscalité, SCI ou transmission, un audit patrimonial avec un professionnel aide à confronter le montage envisagé à votre situation familiale, financière et au niveau de liquidité dont vous avez besoin.

- Diversifier son patrimoine grâce à l’immobilier locatif sans concentrer tous ses risques - 25 septembre 2026
- Livret A gelé : pourquoi 21 500 € et 23 500 € ne bloquent pas votre épargne - 24 septembre 2026
- Revolut ou Trade Republic : quel choix pour votre épargne et vos investissements ? - 20 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie Allianz : 2,21 % de rendement moyen, bonus et frais à surveiller
 Garance assurance vie avis : 0 % de versement, 3,50 % sur le fonds euros et des limites claires
 Assurance vie garantie : que couvrent 70 000 €, 90 000 € et le FGAP ?
 PEA Caisse d’Épargne : l’accompagnement bancaire face à des frais pouvant atteindre 3,60 %